Domain selbstverleugnung.de kaufen?
Wir ziehen mit dem Projekt
selbstverleugnung.de um.
Sind Sie am Kauf der Domain
selbstverleugnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstverleugnung.de kaufen?
Was ist der Unterschied zwischen Gleichgültigkeit und Indifferenz?
Gleichgültigkeit bezeichnet eine emotionale Unbeteiligung oder Desinteresse, während Indifferenz eine Neutralität oder Unparteilichkeit darstellt. Gleichgültigkeit kann auch eine gewisse Kälte oder Ignoranz beinhalten, während Indifferenz eher eine objektive Haltung ohne emotionale Einflüsse beschreibt. In beiden Fällen handelt es sich um eine Form der Passivität oder fehlenden Reaktion auf eine bestimmte Situation oder Person. **
Ist Sozialversicherung Krankenversicherung?
Ist Sozialversicherung Krankenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Alter absichert. Die Krankenversicherung ist ein Teil der Sozialversicherung, der speziell die Kosten im Zusammenhang mit Krankheiten abdeckt. In Deutschland beispielsweise ist die Krankenversicherung ein obligatorischer Bestandteil der Sozialversicherung. Sie gewährleistet, dass alle Bürgerinnen und Bürger Zugang zu medizinischer Versorgung haben, unabhängig von ihrem Einkommen. Somit ist die Krankenversicherung ein wichtiger Bestandteil der Sozialversicherung, aber nicht deren einziger Aspekt. **


Ähnliche Suchbegriffe für Krankenversicherung
Top-Angebote
Produkte zum Begriff Krankenversicherung:
-
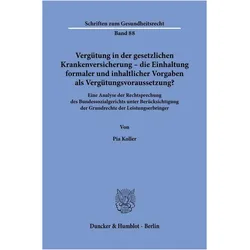
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Objektivität, Fachbücher von Lorraine Daston, Peter GalisonAusgangspunkt dieser zum Standardwerk gewordenen Studie ist ein Kernbegriff der neuzeitlichen Wissenschaft. Objektivität, so zeigt sich, hat eine Geschichte, die voller Überraschungen steckt. Lorraine Daston und Peter Galison zeichnen sie nach, vom 18. Jahrhundert bis in die Gegenwart, und zeigen unter anderem, dass die Herausbildung eines solchen erkenntnistheoretischen Ideals mit alltäglichen Praktiken der Herstellung wissenschaftlicher Bilder einhergeht. Ihr opulent illustriertes Buch richtet sich an alle, die sich für den wissenschaftshistorisch wie wissenschaftstheoretisch zentralen Begriff der Objektivität interessieren – und dafür, was es heisst, mit wissenschaftlichem Blick auf die Welt zu schauen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
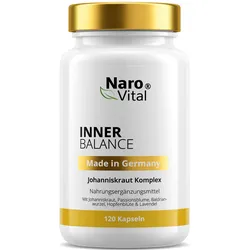
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Für was Krankenversicherung?
Krankenversicherung ist wichtig, um im Falle von Krankheit oder Verletzung medizinische Behandlungen und Arzneimittel bezahlen zu können, ohne hohe Kosten selbst tragen zu müssen. Sie schützt vor finanziellen Belastungen im Krankheitsfall und sorgt dafür, dass man sich medizinische Versorgung leisten kann. Zudem ermöglicht sie den Zugang zu verschiedenen Gesundheitsleistungen und medizinischen Fachkräften. Krankenversicherung trägt somit dazu bei, die Gesundheit und das Wohlbefinden der Versicherten zu erhalten und zu verbessern. Letztendlich dient sie dazu, das Risiko von unerwarteten Gesundheitsausgaben zu minimieren und eine angemessene Versorgung im Krankheitsfall sicherzustellen. **
-
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln?
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln? Grundsätzlich ist ein Wechsel von der privaten in die gesetzliche Krankenversicherung nur in bestimmten Fällen möglich, z.B. bei einer Änderung der beruflichen oder familiären Situation. Dabei müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. das Unterschreiten der Versicherungspflichtgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da dies individuell unterschiedlich sein kann. Es ist wichtig, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen, um die richtige Entscheidung zu treffen. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine bessere medizinische Versorgung und schnellere Termine bei Fachärzten. Zudem können individuelle Leistungen und Tarife gewählt werden, die besser zu den eigenen Bedürfnissen passen. Zudem entfällt die Einkommensgrenze für die Beitragszahlung, was vor allem für Gutverdiener von Vorteil ist. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine schnellere Terminvergabe und Behandlung, da weniger Patienten versichert sind. Zudem können individuelle Leistungen und Zusatzversicherungen flexibel hinzugebucht werden. Die Beitragshöhe richtet sich nach dem individuellen Gesundheitszustand und dem gewählten Leistungsumfang. **
Wie kehre ich von einer privaten Krankenversicherung zur gesetzlichen Krankenversicherung zurück?
Um von einer privaten Krankenversicherung zur gesetzlichen Krankenversicherung zurückzukehren, müssen Sie bestimmte Voraussetzungen erfüllen. Dazu gehört beispielsweise eine Versicherungspflichtgrenze, die Sie nicht überschreiten dürfen. Zudem müssen Sie einen Antrag auf Mitgliedschaft bei einer gesetzlichen Krankenkasse stellen und eine Kündigung Ihrer privaten Krankenversicherung einreichen. Es ist ratsam, sich vorher bei einer gesetzlichen Krankenkasse über die genauen Schritte und Bedingungen zu informieren. **
Was sind die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung, und welche Vor- und Nachteile hat die private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung liegen in der Beitragshöhe, dem Leistungsumfang und der Zielgruppe. In der privaten Krankenversicherung richtet sich der Beitrag nach individuellen Risikofaktoren und dem gewünschten Leistungsumfang, während in der gesetzlichen Krankenversicherung der Beitrag einkommensabhängig ist. Die private Krankenversicherung bietet oft eine umfangreichere medizinische Versorgung und schnellere Arzttermine, während die gesetzliche Krankenversicherung eine solidarische Versorgung für alle Bürger gewährleistet. Ein Nachteil der privaten Krankenversicherung ist, dass sie für bestimmte Personengruppen, wie Selbstständige oder Gutverdiener, teurer sein kann und dass der Versicherungsschutz **
Top-Angebote
Produkte zum Begriff Krankenversicherung:
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Gleichgültigkeit und Indifferenz?
Gleichgültigkeit bezeichnet eine emotionale Unbeteiligung oder Desinteresse, während Indifferenz eine Neutralität oder Unparteilichkeit darstellt. Gleichgültigkeit kann auch eine gewisse Kälte oder Ignoranz beinhalten, während Indifferenz eher eine objektive Haltung ohne emotionale Einflüsse beschreibt. In beiden Fällen handelt es sich um eine Form der Passivität oder fehlenden Reaktion auf eine bestimmte Situation oder Person. **
-
Ist Sozialversicherung Krankenversicherung?
Ist Sozialversicherung Krankenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Alter absichert. Die Krankenversicherung ist ein Teil der Sozialversicherung, der speziell die Kosten im Zusammenhang mit Krankheiten abdeckt. In Deutschland beispielsweise ist die Krankenversicherung ein obligatorischer Bestandteil der Sozialversicherung. Sie gewährleistet, dass alle Bürgerinnen und Bürger Zugang zu medizinischer Versorgung haben, unabhängig von ihrem Einkommen. Somit ist die Krankenversicherung ein wichtiger Bestandteil der Sozialversicherung, aber nicht deren einziger Aspekt. **
-
Für was Krankenversicherung?
Krankenversicherung ist wichtig, um im Falle von Krankheit oder Verletzung medizinische Behandlungen und Arzneimittel bezahlen zu können, ohne hohe Kosten selbst tragen zu müssen. Sie schützt vor finanziellen Belastungen im Krankheitsfall und sorgt dafür, dass man sich medizinische Versorgung leisten kann. Zudem ermöglicht sie den Zugang zu verschiedenen Gesundheitsleistungen und medizinischen Fachkräften. Krankenversicherung trägt somit dazu bei, die Gesundheit und das Wohlbefinden der Versicherten zu erhalten und zu verbessern. Letztendlich dient sie dazu, das Risiko von unerwarteten Gesundheitsausgaben zu minimieren und eine angemessene Versorgung im Krankheitsfall sicherzustellen. **
-
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln?
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln? Grundsätzlich ist ein Wechsel von der privaten in die gesetzliche Krankenversicherung nur in bestimmten Fällen möglich, z.B. bei einer Änderung der beruflichen oder familiären Situation. Dabei müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. das Unterschreiten der Versicherungspflichtgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da dies individuell unterschiedlich sein kann. Es ist wichtig, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Krankenversicherung
-
Objektivität, Fachbücher von Lorraine Daston, Peter GalisonAusgangspunkt dieser zum Standardwerk gewordenen Studie ist ein Kernbegriff der neuzeitlichen Wissenschaft. Objektivität, so zeigt sich, hat eine Geschichte, die voller Überraschungen steckt. Lorraine Daston und Peter Galison zeichnen sie nach, vom 18. Jahrhundert bis in die Gegenwart, und zeigen unter anderem, dass die Herausbildung eines solchen erkenntnistheoretischen Ideals mit alltäglichen Praktiken der Herstellung wissenschaftlicher Bilder einhergeht. Ihr opulent illustriertes Buch richtet sich an alle, die sich für den wissenschaftshistorisch wie wissenschaftstheoretisch zentralen Begriff der Objektivität interessieren – und dafür, was es heisst, mit wissenschaftlichem Blick auf die Welt zu schauen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine bessere medizinische Versorgung und schnellere Termine bei Fachärzten. Zudem können individuelle Leistungen und Tarife gewählt werden, die besser zu den eigenen Bedürfnissen passen. Zudem entfällt die Einkommensgrenze für die Beitragszahlung, was vor allem für Gutverdiener von Vorteil ist. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine schnellere Terminvergabe und Behandlung, da weniger Patienten versichert sind. Zudem können individuelle Leistungen und Zusatzversicherungen flexibel hinzugebucht werden. Die Beitragshöhe richtet sich nach dem individuellen Gesundheitszustand und dem gewählten Leistungsumfang. **
-
Wie kehre ich von einer privaten Krankenversicherung zur gesetzlichen Krankenversicherung zurück?
Um von einer privaten Krankenversicherung zur gesetzlichen Krankenversicherung zurückzukehren, müssen Sie bestimmte Voraussetzungen erfüllen. Dazu gehört beispielsweise eine Versicherungspflichtgrenze, die Sie nicht überschreiten dürfen. Zudem müssen Sie einen Antrag auf Mitgliedschaft bei einer gesetzlichen Krankenkasse stellen und eine Kündigung Ihrer privaten Krankenversicherung einreichen. Es ist ratsam, sich vorher bei einer gesetzlichen Krankenkasse über die genauen Schritte und Bedingungen zu informieren. **
-
Was sind die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung, und welche Vor- und Nachteile hat die private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Die wichtigsten Unterschiede zwischen einer privaten Krankenversicherung und einer gesetzlichen Krankenversicherung liegen in der Beitragshöhe, dem Leistungsumfang und der Zielgruppe. In der privaten Krankenversicherung richtet sich der Beitrag nach individuellen Risikofaktoren und dem gewünschten Leistungsumfang, während in der gesetzlichen Krankenversicherung der Beitrag einkommensabhängig ist. Die private Krankenversicherung bietet oft eine umfangreichere medizinische Versorgung und schnellere Arzttermine, während die gesetzliche Krankenversicherung eine solidarische Versorgung für alle Bürger gewährleistet. Ein Nachteil der privaten Krankenversicherung ist, dass sie für bestimmte Personengruppen, wie Selbstständige oder Gutverdiener, teurer sein kann und dass der Versicherungsschutz **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.